
- Robustez do posicionamento da Navigator é ilustrada por quota de mercado de 75% do segmento premium europeu.
- Negócio de Tissue dispõe agora de dez tecnologias proprietárias incorporadas nos seus produtos e marcas.
- Reconversão da PM3 cria condições para atingir capacidade potencial de cerca de 350 mil toneladas anuais de papéis para embalagem flexível.
A The Navigator Company registou um volume de negócios de 465 milhões de euros no 3.º trimestre de 2026, um crescimento de 5,2% face ao trimestre anterior. O negócio de Packaging continua a destacar-se, com um crescimento de 44% dos volumes vendidos nos primeiros nove meses, face ao período homólogo, e um volume de negócios de 82 milhões de euros.
No negócio de Papel de Impressão e Escrita não revestido (UWF), as vendas no 3.º trimestre fixaram-se 4,4% acima da média dos dois trimestres anteriores. O período em análise foi também o segundo melhor 3.º trimestre desde 2022.
Na área de UWF, a Navigator implementou ao longo do ano sucessivos aumentos de preços nos principais mercados, com os valores médios a situarem-se, em setembro, cerca de 10% acima dos registados em dezembro de 2025, uma subida de 81€/tonelada. Destaca-se o desempenho do cut-size premium na Europa, com preços 29% acima do índice de mercado durante o trimestre em análise, segmento em que a Navigator tem uma quota estimada de 75%.
Também no Packaging, nos primeiros nove meses do ano, se verificou uma evolução favorável dos preços (+21%), que em setembro atingiram os níveis mais elevados desde junho de 2023, com um aumento de 176€/tonelada acima dos registados em dezembro de 2025. O segmento alargou a sua presença comercial, terminando o período com 254 clientes ativos e 50 novos clientes com primeira venda. Atualmente, 67% das vendas são realizadas na Europa, sendo os restantes 33% assegurados por mercados externos, nomeadamente Américas e Médio Oriente e Norte de África.
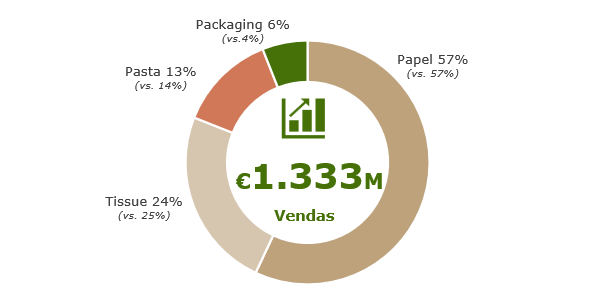
A diversificação do negócio continua a ser um dos principais pilares de criação de valor, com Tissue e Packaging a representarem mais de 30% do volume de negócios e cerca de um terço do EBITDA nos primeiros nove meses de 2026.
O 3.º trimestre ficou igualmente marcado pelo fim das obras de reconversão da PM3, em Setúbal. A nova máquina seguirá uma curva de arranque progressiva, com testes de produção e desenvolvimento comercial das novas gamas de embalagem flexível de baixas gramagens.
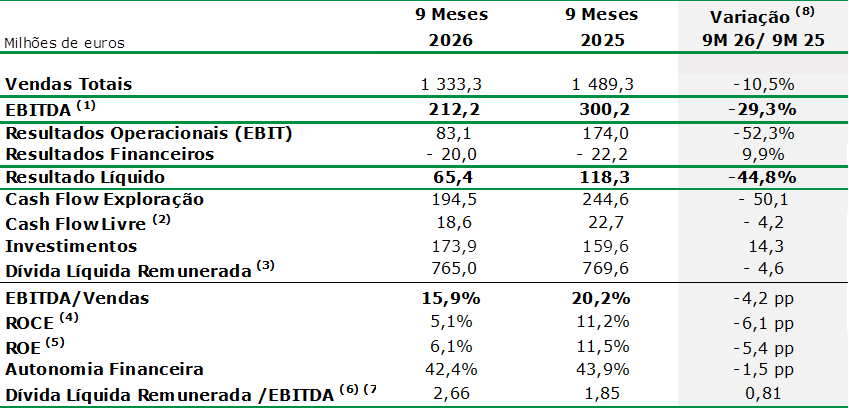
Nos primeiros nove meses de 2026, a Navigator registou um EBITDA de 212 milhões de euros, com uma margem EBITDA de 16%. O volume de negócios totalizou 1.333 milhões de euros e o resultado líquido ascendeu a 65 milhões de euros. Estes resultados refletiram um contexto macroeconómico e de mercado extremamente exigente, a par do aumento significativo dos custos de energia (eletricidade e gás natural) e logística, que estão a condicionar a procura em todos os mercados da Europa.
O aumento dos custos da energia continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram. A persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior.
As medidas adotadas durante a crise energética de 2022 e 2023 oferecem referências para responder aos desafios atuais. Também os mecanismos de apoio utilizados noutros países europeus evidenciam o papel que estes instrumentos podem desempenhar na preservação da atividade industrial. A sua aplicação em condições comparáveis no espaço europeu poderá contribuir para atenuar os diferenciais de custos e salvaguardar o contributo da indústria para as exportações e para a economia nacional.
Navigator mantém desempenho superior ao da indústria no UWF
Na Europa, a procura aparente de UWF diminuiu 2% em termos homólogos até setembro, confirmando uma desaceleração do ritmo de contração do mercado. Num contexto de aumento das importações, as entregas dos produtores europeus ao mercado interno reduziram-se 4,7%, refletindo uma maior orientação para os mercados de exportação.
Nos primeiros 9 meses de 2026, a Navigator manteve um desempenho superior ao da indústria. A taxa operativa de produção (OR) da indústria europeia de UWF (medida como a produção em proporção da capacidade instalada) situou-se em 84% – 2pp acima do período homólogo – enquanto a Navigator registou uma taxa operativa de 89%, 5pp acima da média da indústria.
No final de setembro, e num contexto de procura ainda assim desafiante, o índice de referência para o preço do papel de escritório na Europa – PIX A4 B-copy – situava-se nos 956 €/t (vs. 927 €/t no início de janeiro). Desde o início do ano, o índice valorizou cerca de 3% e o prémio de preço das vendas da Navigator face ao índice atingiu 5%, situando-se em níveis historicamente elevados;
Os três aumentos de preço liderados pela Navigator em janeiro, abril e junho continuaram a suportar a evolução positiva do índice de referência de mercado. No 3.º trimestre, o preço médio do índice atingiu 948 €/t, um acréscimo de 14 €/t face ao trimestre anterior. Numa altura em que alguns dos principais concorrentes da Navigator ainda estão no quarto trimestre a implementar o seu segundo ou terceiro aumento, perspetivam-se condições para uma evolução mais rápida do preço médio de mercado até ao final do ano.
Num mercado europeu marcado por elevada intensidade competitiva e maior pressão das importações de origem asiática, a diferenciação do portefólio assume particular relevância. As marcas de fábrica representam mais de 70% das vendas do ano, enquanto a percentagem de produtos premium no mix se mantém elevada, aproximadamente 50%.
Tissue reforça presença internacional e prepara nova fase de crescimento
O mercado europeu de Tissue continua a demonstrar resiliência, mesmo num contexto mais competitivo e exigente. As vendas do negócio Tissue fora de Portugal representaram 79% do volume total nos primeiros 9 meses de 2026 (vs. 54% em 2022, antes da integração da Tissue Ejea e Tissue UK), sendo os mercados mais representativos, o mercado espanhol, com 33% do total de vendas, o britânico, com 28% do total de vendas, e o francês, com peso de 16% das vendas. O desempenho refletiu um contexto de maior intensidade competitiva, sobretudo no Reino Unido, e de gestão disciplinada de margens, em paralelo com a implementação de um programa de transformação industrial destinado a reforçar estruturalmente a eficiência da operação naquele país.
Esse programa contempla a otimização da estrutura produtiva e de custos, bem como uma maior disciplina comercial na alocação de volumes, encontrando-se atualmente na fase mais exigente da sua implementação e prevendo-se a sua conclusão no final do primeiro semestre do próximo ano.
Em paralelo, avançaram os trabalhos preparatórios para a instalação da nova máquina de Tissue no complexo industrial de Aveiro, um investimento estratégico que permitirá reforçar a integração industrial do negócio e apoiar o crescimento futuro da operação internacional, em particular no Reino Unido.
No que diz respeito à estratificação por segmento de clientes, o At Home ou Consumer (retalho) tem registado um peso crescente, representando atualmente cerca de 84% das vendas, sendo que o segmento Away from Home (grossistas – canal Horeca e escritórios) representa os restantes 16%.
Parceria com a Procter & Gamble permite expandir negócio de Tissue
Durante os primeiros 9 meses do ano, a Navigator voltou a alargar o seu portefólio. Neste contexto, destaca-se a consolidação da estratégia de diferenciação da Navigator no mercado ibérico de Tissue com o desenvolvimento comercial da nova gama de produtos Don Limpio em Espanha, e o lançamento comercial da gama Mr. Propre em França, fabricadas e comercializadas ao abrigo de licença da P&G (Procter & Gamble). Estas iniciativas alargam a parceria iniciada com Flash no Reino Unido e reforçam a aposta em produtos de alta qualidade sob marcas de grande notoriedade.
A inovação manteve igualmente um papel central no desenvolvimento do negócio, com destaque para o lançamento das gamas Amoos Selection e Amoos Boom, que complementam as novidades introduzidas no primeiro semestre e reforçam o posicionamento da Navigator como uma referência no segmento de Tissue.
O negócio de Tissue da Navigator dispõe agora de dez tecnologias proprietárias incorporadas nos seus produtos e marcas , mais três face ao período homólogo, potenciando a estratégia de diferenciação da gama. As marcas próprias, as marcas sob licenciamento da P&G e as marcas que incorporam tecnologias inovadoras representam, em conjunto, mais de 20% do valor das vendas de produto acabado.
Mais disponibilidade de pasta e sinais de recuperação dos preços
Durante os primeiros 9 meses de 2026 os preços na Europa e na China recuperaram, não obstante a inversão temporária de ciclo verificada no 3.º trimestre. Adicionalmente, a oferta de BHKP (Bleached Hardwood Kraft Pulp) foi limitada pela decisão estratégica de alguns produtores swing de converterem as suas linhas de produção para dissolving pulp, nomeadamente na América Latina. Na Europa, a dinâmica de mercado foi marcada por níveis de stocks nos portos abaixo dos registados em 2025 e inferiores à média dos últimos cinco anos. Em paralelo, as tensões no comércio mundial, associadas à aplicação de tarifas aduaneiras e à incerteza geopolítica, prolongaram a volatilidade no mercado global de pasta.
174 milhões de euros investidos na modernização, descarbonização e crescimento futuro
A Navigator reforçou, nos primeiros nove meses de 2026, o seu compromisso com a modernização e a descarbonização das operações, com um volume de investimento que ascendeu a 174 milhões de euros, dos quais uma parte significativa (48% do total) diz respeito a investimentos em matérias ambientais ou de cariz sustentável criadores de valor.
Além de investimentos direcionados à descarbonização, ao desempenho ambiental, à manutenção da capacidade produtiva e à modernização de equipamentos para melhoria da eficiência, o montante contempla projetos estruturais e de segurança com impacto relevante na redução futura dos custos variáveis. Neste âmbito, a execução de todos os projetos associados ao Plano de Recuperação e Resiliência (PRR) encontra-se substancialmente concluída, em estrita conformidade com os compromissos assumidos com as autoridades nacionais.
Enquadrada na estratégia de transformação industrial da Empresa, a reconversão da PM3, já em funcionamento, resultou de um investimento de cerca de 30 milhões de euros. Vai permitir produzir até cerca de 100 mil toneladas anuais de papéis kraft de baixas gramagens, numa gama entre 30 e 90 g/m², destinados a aplicações de embalagem flexível. A intervenção dotou a máquina de tecnologia de última geração, aumentando a flexibilidade operacional, a eficiência energética e a qualidade do produto final.
O Grupo dispõe agora de uma plataforma industrial altamente flexível, capaz de otimizar a afetação de capacidade entre os mercados de impressão e escrita e de embalagem, nos sites de Setúbal e da Figueira da Foz. Esta flexibilidade constitui uma vantagem competitiva relevante num contexto de transformação estrutural dos mercados de papel e cria condições para atingir uma capacidade potencial de cerca de 350 mil toneladas anuais de papéis para embalagem flexível, posicionando a Navigator entre os principais produtores europeus deste segmento.
O novo sistema de deslenhificação por oxigénio no Complexo Industrial de Setúbal, que representou um investimento superior a 40 milhões de euros, também ficou concluído. O projeto traduz-se numa melhoria significativa do desempenho operacional da fábrica de pasta, permitindo reduzir o consumo de produtos químicos no processo de branqueamento e melhorar a qualidade do efluente.
Em paralelo, prosseguiram os trabalhos preparatórios para a instalação da nova máquina de Tissue no Complexo Industrial de Aveiro, com uma capacidade produtiva anual de 70.000 toneladas. Destinada a abastecer a operação no Reino Unido, a TM2 reforçará a integração industrial do negócio, cuja unidade de transformação naquele país, atualmente sem produção própria de bobinas, tem capacidade para processar mais de 100.000 toneladas por ano. Com entrada em operação prevista para 2028, o investimento ascenderá a cerca de 115 milhões de euros (48 milhões de euros em 2026, 53 milhões de euros em 2027 e 14 milhões de euros em 2028), beneficiando de apoio ao abrigo do programa Portugal 2030.
Clube Produtores Florestais Navigator apoia 124 membros com investimento de 84 milhões de euros para a modernização da fileira
Durante o 3.º trimestre, e no âmbito da sua estratégia de revitalização e desenvolvimento dos agentes que integram a cadeia de valor florestal, a Navigator, com o apoio de consultoria da Agroges, lançou a Rede de Fornecedores Inovadores (RFI), um programa desenvolvido no âmbito do Portugal 2030 e em articulação com o COMPETE 2030, que visa reforçar a competitividade e a capacidade de investimento da fileira florestal.
O programa cria condições de acesso a apoio ao investimento produtivo, até um montante previsto de 84 milhões de euros, exclusivo para 124 parceiros do Clube Produtores Florestais Navigator, incluindo fornecedores de madeira, prestadores de serviços florestais e empresas de transporte. Através de investimentos em maquinaria, tecnologia, digitalização e novos processos, os parceiros poderão beneficiar de incentivos que podem atingir 50% do investimento elegível.
A Navigator considera essencial promover políticas que incentivem o investimento na sustentabilidade e na gestão ativa da floresta, reconhecendo que uma floresta bem gerida é determinante para o desenvolvimento económico, para a proteção dos recursos naturais e para a redução do risco de incêndios.
A evidência disponível continua a demonstrar que o principal fator de risco não é a espécie florestal, mas sim a ausência de gestão ativa. Em 2026, os matos representaram quase metade da área ardida em Portugal.
Os incêndios deste ano voltaram a demonstrar a importância da gestão ativa. As parcelas geridas de eucalipto registaram níveis de perda significativamente inferiores aos observados em áreas sem gestão. De salientar que, até setembro de 2026, a área ardida nas áreas protegidas pela Afocelca situou-se muito abaixo da média dos últimos dez anos, evidenciando a relevância dos modelos de gestão ativa, prevenção e vigilância na redução das perdas associadas aos incêndios rurais.
Estrutura financeira mantém-se sólida
A 30 de setembro de 2026, o endividamento líquido da Navigator situava-se em 765 milhões de euros, refletindo o elevado nível de investimento realizado ao longo do período e a manutenção de uma estrutura financeira sólida e equilibrada.
O rácio Dívida Líquida Remunerada/EBITDA situou-se em 2,66, com o aumento face ao período homólogo a resultar da redução do EBITDA. A dívida líquida remunerada diminuiu cerca de 5 milhões de euros em termos homólogos, mantendo o Grupo uma maturidade média da dívida de cinco anos.
As linhas de longo prazo, disponíveis e não utilizadas da Navigator, ascendem a 323 milhões de euros. A maturidade média da dívida mantém-se assim adequada, com um perfil de reembolsos bem escalonado, com 95% do total de endividamento contratado e utilizado com cariz sustentável e 57% da dívida total emitida a taxa fixa, diretamente ou através de instrumentos financeiros de cobertura de taxa de juro.
Recuperação da atividade e diversificação reforçam perspetivas para os próximos trimestres
Apesar da incerteza geopolítica, da volatilidade dos mercados energéticos e de um contexto económico exigente, os indicadores do 3.º trimestre reforçam as perspetivas favoráveis para os próximos meses.
Na Pasta, a recuperação dos preços em setembro e a melhoria da disponibilidade operacional favorecem a atividade e o aumento dos volumes destinados ao mercado.
No Packaging, a procura crescente por soluções sustentáveis, o alargamento da base de clientes e o arranque da PM3 reforçam o potencial de crescimento. No Tissue, o Grupo beneficia da expansão internacional e prossegue o programa de eficiência operacional no Reino Unido. No Papel de Impressão e Escrita, os aumentos de preços ao longo do ano e a ausência de novas paragens industriais relevantes sustentam uma perspetiva positiva para os próximos trimestres.
A Navigator manterá o foco na execução dos programas de eficiência, na otimização da base industrial, na inovação e na diversificação do portefólio. A gestão integrada da cadeia de valor e a solidez financeira mantêm a Empresa bem posicionada para reforçar a competitividade e criar valor de forma sustentável no longo prazo.
1. Resultados operacionais + amortizações + provisões
2. Variação dívida líquida + dividendos + compra de ações próprias
3. Passivos remunerados – disponibilidades (não inclui o efeito do IFRS 16)
4. ROCE = Resultados operacionais anualizados / Média do Capital investido (N+(N-1))/2
5. ROE = Resultados líquidos anualizados / Média dos Capitais Próprios (N+(N-1))/2
6. (Passivos remunerados – disponibilidades) / EBITDA correspondente aos últimos 12 meses
7. Impacto IFRS 16: Dívida Líquida / EBITDA de 2,74; Dívida Líquida / EBITDA (1ºS 2025) de 1,69
8. Variação de valores não arredondados
Fonte: The Navigator Company