

As últimas estimativas de vindima evidenciam um setor que enfrenta condições meteorológicas cada vez mais imprevisíveis, ao mesmo tempo que se adapta a mudanças profundas nos padrões de consumo. Estes fatores estão a redefinir o futuro da viticultura europeia.
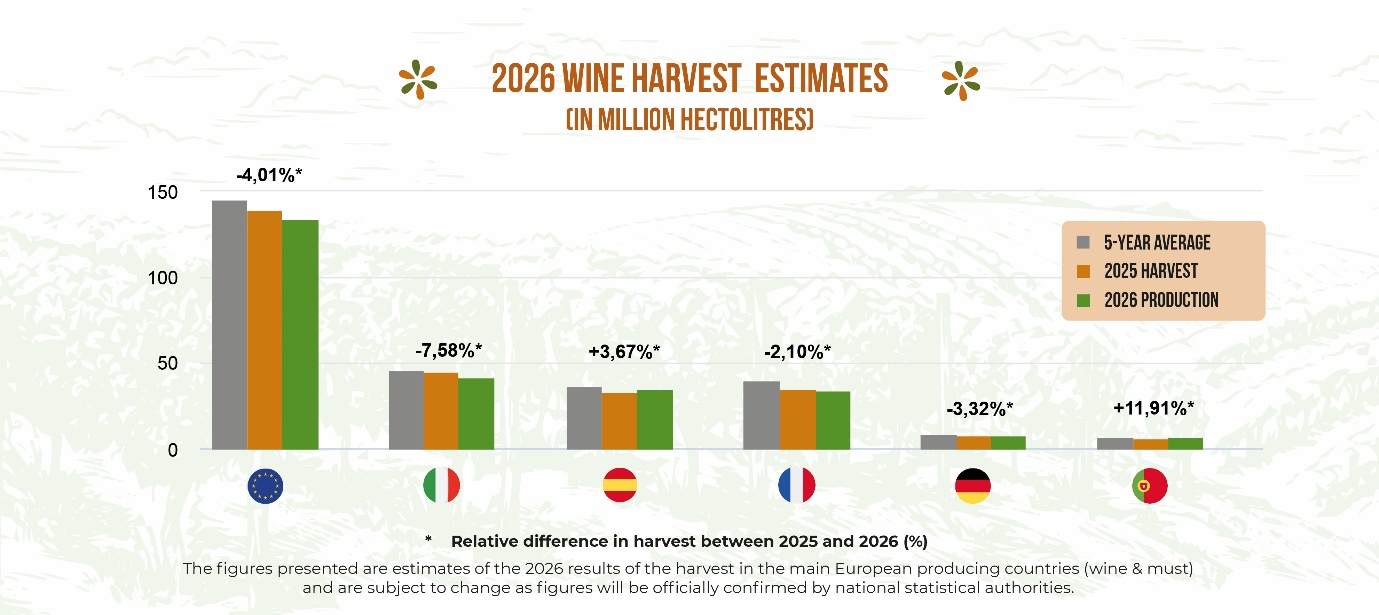
O setor vitivinícola europeu reporta uma produção estimada de 133,6 milhões de hectolitros (Mhl) de vinho e mosto para a campanha de comercialização de 2026/27, o que representa uma quebra estimada de 4% face à vindima anterior e cerca de 8% abaixo da média das últimas cinco campanhas. Os números confirmam a continuação de uma tendência de declínio gradual da produção europeia de vinho, refletindo tanto o aumento da volatilidade climática como profundos ajustamentos de mercado.
A Itália, a Espanha e a França continuam a ser os produtores dominantes, representando em conjunto cerca de 82% da produção total de vinho e mosto da UE, com quotas de 30%, 27% e 25%, respetivamente.
A vindima deste ano volta a demonstrar o impacto crescente das condições meteorológicas adversas nas vinhas europeias. Em toda a União, os produtores relataram episódios recorrentes de seca, ondas de calor prolongadas, geadas primaveris e trovoadas de granizo, resultando em rendimentos mais baixos em muitas regiões. Simultaneamente, a procura fraca, a queda dos preços e os níveis persistentemente elevados de existências (stocks) continuam a pesar fortemente nas perspetivas económicas do setor.
A quebra na produção deve também ser analisada no contexto de uma evolução de mercado a mais longo prazo. Entre 2020 e 2025, a produção anual média de vinho da UE situou-se em cerca de 157 Mhl, tendo a produção seguido uma trajetória globalmente descendente desde a vindima de 2020/21. A incerteza climática tornou-se uma das características definidoras da viticultura europeia, aumentando significativamente a volatilidade de ano para ano.
O consumo continua a cair
Os desafios que o setor enfrenta não se limitam à produção. O consumo mundial de vinho, estimado em 221 milhões de hectolitros, atingiu o nível mais baixo em mais de três décadas. Após um período prolongado de crescimento entre 1996 e 2007, o consumo manteve-se relativamente estável até 2017, antes de entrar num declínio sustentado. Desde 2022, esta tendência acelerou consideravelmente, tanto na União Europeia como nos principais mercados de países terceiros. Se no ano 2000 a UE representava quase 60% do consumo mundial de vinho, hoje representa cerca de 48%.
A contração da procura está a ter consequências diretas em toda a cadeia de valor. Os volumes comerciais e os preços continuam a diminuir, sendo os vinhos tintos e rosés particularmente afetados. Os vinhos de base registaram algumas das quebras mais acentuadas. Embora continuem a surgir oportunidades em novos mercados, o crescimento permanece insuficiente para compensar a redução do consumo observada nos países tradicionalmente consumidores de vinho.
Comércio sob pressão
O desempenho das exportações reflete estas dificuldades de mercado. No período de doze meses entre setembro de 2025 e agosto de 2026, as exportações de vinho extra-UE atingiram 15,4 mil milhões de euros, uma queda de 6,8% em valor, enquanto os volumes exportados caíram 3,3%, para 27,5 Mhl.
A maioria das categorias de vinho registou quebras, incluindo os vinhos DOP (-7,6%), os vinhos casta/varietais (-6,7%) e os vinhos IGP (-4,9%). Apenas os vinhos sem indicação geográfica permaneceram globalmente estáveis. Por formato de embalagem, o vinho a granel (+5%) e o bag-in-box (+3,4%) foram os únicos segmentos a apresentar crescimento, enquanto o vinho engarrafado (-7,5%) e os espumantes (-6,2%) recuaram.
Entre os principais destinos, as exportações para os Estados Unidos caíram 15,3%, seguidas pelo Canadá (-11%), Suíça (-9,2%) e Reino Unido (-3,9%). A Rússia (+17,5%) e Hong Kong (+10,9%) estiveram entre os poucos mercados a registar um crescimento positivo.
O comércio intra-UE também enfraqueceu, diminuindo 9,8% em valor e 13,4% em volume, embora os valores unitários médios tenham continuado a aumentar.
Luca Rigotti, Presidente do Grupo de Trabalho do Vinho da Copa-Cogeca, comentou:
“Por trás destes números estão milhares de viticultores europeus que operam em condições cada vez mais difíceis e complexas, moldadas por uma combinação de fatores desafiantes. As estimativas finais de vindima deste ano confirmam a profunda transformação que afeta atualmente o setor vitivinícola europeu.
Enfrentamos condições climáticas cada vez mais imprevisíveis, o aumento dos custos de produção impulsionado por conflitos e tensões geopolíticas, um declínio estrutural no consumo de vinho e novas barreiras ao comércio e ao acesso aos mercados. Em conjunto, estes desafios exercem uma pressão significativa sobre os produtores em toda a Europa.
Apesar destas dificuldades, o nosso setor tem demonstrado repetidamente uma resiliência notável, uma forte capacidade de adaptação e uma flexibilidade considerável. Para assegurar o nosso futuro, devemos continuar a investir na inovação, na sustentabilidade e na promoção da qualidade, diversificando simultaneamente a nossa oferta, explorando novos mercados e reconstruindo uma ligação positiva com os consumidores, em particular com as gerações mais jovens.
Esperamos que as condições para uma renovada estabilidade geopolítica internacional possam ser restabelecidas num futuro próximo. Graças à determinação dos viticultores e das cooperativas, continuo convencido de que o setor vitivinícola da UE continuará a desempenhar um papel de liderança no desenvolvimento e no crescimento da economia do nosso continente.”
Perspetivas de vindima por Estado-Membro
Itália Apesar de uma quebra de 7,6% em comparação com a vindima anterior, espera-se que a Itália continue a ser o maior produtor mundial de vinho, com uma estimativa de 41,1 Mhl. A produção situa-se aproximadamente 10% abaixo da média dos últimos cinco anos. As regiões do sul foram particularmente afetadas pela seca e pelas ondas de calor, registando quebras significativamente maiores do que as zonas do centro e norte. A Sicília e Abruzzo estão entre as regiões que registaram as reduções mais acentuadas.
França A produção francesa está estimada em 33,8 Mhl, uma descida de 2% em termos homólogos e 15% abaixo da média quinquenal. A seca persistente, o stress térmico e a redução da área de vinha continuam a afetar a produção. Mantêm-se disparidades regionais significativas, com algumas regiões vitivinícolas a reportar perdas severas, enquanto outras alcançaram rendimentos aceitáveis graças às chuvas no final do verão. A França prossegue também um importante programa de arranque de vinhas, com cerca de 20 000 hectares previstos para remoção em 2026 e cerca de 40 000 hectares já erradicados desde 2024.
Espanha A Espanha é um dos poucos grandes produtores que deverá aumentar a produção, atingindo uma estimativa de 34,5 Mhl, mais 3% em comparação com 2025/26. Apesar das temperaturas exigentes que causaram stress hídrico e uma redução no peso dos bagos, espera-se que a qualidade da uva seja elevada. No entanto, o declínio do consumo interno (redução de 8% em termos homólogos no consumo aparente) e o enfraquecimento das exportações continuam a exercer uma pressão descendente sobre os preços, em particular nos vinhos tintos, provocando falta de rentabilidade em muitas vinhas espanholas.
Alemanha Prevê-se que a Alemanha produza pouco mais de 7 milhões de hectolitros, abaixo da vindima anterior. Contudo, a situação do mercado continua desafiante. Os volumes de vendas diminuíram 10,2% e o volume de negócios 10,3% durante o terceiro trimestre de 2026. Os volumes de certificação de vinhos de qualidade são também inferiores aos do ano passado, enquanto os produtores continuam a enfrentar a pressão da procura fraca e da queda dos preços do vinho a granel. Devido à seca severa, registou-se apenas uma pressão mínima de doenças, mas os bagos eram mais pequenos e renderam menos mosto. Perante as dificuldades do mercado, foram ativadas medidas de crise, como o arranque de vinhas e a destilação.
Portugal A produção portuguesa de vinho está prevista em aproximadamente 6,7 Mhl, o que representa um aumento de 12% em comparação com a vindima anterior, embora ainda abaixo da média dos últimos cinco anos. Os volumes e os valores de exportação diminuíram, apesar dos preços médios mais elevados, e as existências continuam a aumentar. Apesar dos episódios de calor extremo e da distribuição irregular da precipitação, o estado sanitário das vinhas manteve-se geralmente bom, a pressão de doenças foi relativamente baixa e os produtores reportaram uma excelente qualidade da uva, com níveis favoráveis de maturação e concentração. O consumo de vinho em Portugal continua a evoluir para padrões de compra de menor volume, mas de maior valor.
Áustria A Áustria prevê uma quebra acentuada na produção, com a vindima estimada em 1,7 Mhl, o que representa uma redução de quase 34% em termos homólogos e 26% abaixo da média quinquenal. A procura fraca e a forte pressão sobre os preços continuam a afetar o setor. A campanha de 2026 foi marcada pelo calor e pela seca, resultando numa vindima precoce, bagos pequenos e baixos rendimentos em mosto. Apesar do volume reduzido, as expectativas de qualidade são positivas. O consumo de vinho na Áustria continua a diminuir: em 2024/25, caiu cerca de 1,2%, para um consumo global de 2,35 Mhl, o que se traduz num consumo per capita de 25,5 litros.
Roménia Espera-se que a Roménia registe um dos maiores aumentos de produção na União Europeia, com a produção de vinho e mosto estimada em cerca de 4,6 Mhl, mais de 30% acima da vindima anterior.
Grécia A produção grega está prevista em cerca de 1,6 Mhl, um aumento modesto em comparação com o ano passado. Ainda assim, a seca, o granizo e as geadas primaveris afetaram as vinhas, enquanto os produtores continuam a reportar preços baixos das uvas e o aumento das existências.
Hungria O setor húngaro foi severamente afetado pelas geadas primaveris. Cerca de 20 000 hectares de vinha sofreram danos e prevê-se que a produção caia cerca de 30%. As existências mantêm-se elevadas e as exportações diminuíram significativamente.
Eslovénia Prevê-se que a Eslovénia registe um aumento significativo da produção em comparação com a vindima anterior, recuperando dos volumes particularmente baixos de 2025/26 e atingindo um recorde nacional de 1,07 Mhl, o que representa um aumento de 121% face ao ano anterior.
Países Baixos Prevê-se que a vindima de 2026 esteja em linha com a do ano anterior, devendo atingir cerca de 0,012 Mhl (12 000 hl). Durante toda a campanha, a precipitação limitada exigiu uma atenção redobrada à gestão da água. O maior teor de açúcar nas uvas originou um título alcoométrico mais elevado. Contudo, do ponto de vista agrícola, não foram reportados problemas de maior.
Croácia, Eslováquia, Chéquia e Chipre Espera-se que estes países registem novas quebras de produção em 2026/27 em consequência de condições meteorológicas difíceis, incluindo seca, stress térmico e geadas primaveris.
Um setor num ponto de viragem
A vindima de 2026 volta a evidenciar o duplo desafio que o setor vitivinícola europeu enfrenta. Por um lado, os produtores continuam a demonstrar resiliência perante condições climáticas cada vez mais voláteis. Por outro lado, as mudanças estruturais nos padrões de consumo, combinadas com desequilíbrios persistentes no mercado, exercem uma pressão crescente sobre os rendimentos agrícolas e a sustentabilidade a longo prazo da produção vitivinícola.
À medida que prosseguem as discussões sobre o futuro quadro político para o setor, garantir que os produtores de vinho europeus tenham acesso a instrumentos eficazes de gestão de mercado e a apoios adequados para se adaptarem às realidades climáticas e de mercado continuará a ser essencial para salvaguardar o futuro de um dos setores agrícolas mais emblemáticos da Europa.
| País | Produção 2026 (‘000 hl) | Vindima 2025 (‘000 hl) | Variação % vs 2025/26 | Média 5 anos (‘000 hl) | % vs Média 5 anos |
|---|---|---|---|---|---|
| Total UE Reportado* | 133 610,58 | 139 185,03 | -4,01% | 145 001,90 | -7,86% |
| Itália | 41 120,00 | 44 491,34 | -7,58% | 45 476,40 | -9,58% |
| Espanha | 34 500,00 | 33 280,00 | +3,67% | 36 467,50 | -5,39% |
| França | 33 864,00 | 34 590,40 | -2,10% | 40 066,40 | -15,48% |
| Alemanha | 7 300,00 | 7 550,52 | -3,32% | 8 256,60 | -11,59% |
| Portugal | 6 665,67 | 5 956,11 | +11,91% | 6 925,90 | -3,76% |
| Roménia | 4 568,18 | 3 450,29 | +32,40% | — | — |
| Áustria | 1 736,60 | 2 561,77 | -32,21% | — | — |
| Grécia | 1 666,69 | 1 645,30 | +1,30% | — | — |
| Eslovénia | 1 071,12 | 484,29 | +121,17% | — | — |
| República Checa | 481,67 | 633,54 | -23,97% | — | — |
| Croácia | 368,49 | 516,68 | -28,68% | — | — |
| Eslováquia | 213,12 | 327,08 | -34,84% | — | — |
| Chipre | 55,00 | 60,29 | -8,77% | — | — |
| Lituânia | 0,06 | 0,06 | -6,35% | — | — |
*Não foram reportados dados para a Bulgária, Luxemburgo, Malta e Países Baixos.Aviso legal: Os números apresentados são estimativas dos resultados da vindima nos principais países produtores europeus (vinho e mosto) e estão sujeitos a alterações à medida que os dados forem oficialmente confirmados pelas autoridades estatísticas nacionais.
Fonte: Copa & Cogeca